ARIMA model i kratkoročno prognoziranje
Drugi deo prelazi sa opisa na prognoziranje. Pošto je prvi deo pokazao da je BDP Slovenije postojan, sezonski i nestacionaran u nivou, prirodno pitanje je da li statistički model može iskoristiti tu strukturu za prognozu bliske budućnosti. ARIMA model koji se ovde koristi ocenjen je na transformisanoj seriji i proveren na holdout periodu od osam kvartala. Ovo je statistička prognostička vežba, a ne strukturni makroekonomski model. Ona ne objašnjava BDP preko potrošnje, investicija, izvoza, industrijske proizvodnje, fiskalne politike ili spoljne tražnje. Ona pita da li prošlo ponašanje same serije sadrži dovoljno informacija za kratkoročnu projekciju.
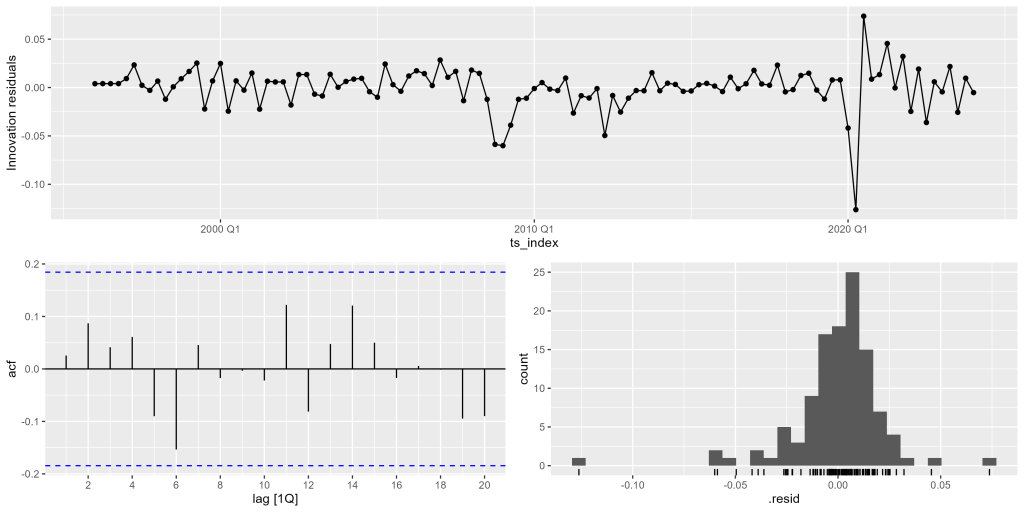
Tabela 2 prikazuje ARIMA model sa dva autoregresivna koeficijenta, jednim sezonskim koeficijentom pokretnog proseka i pozitivnom konstantom. Prvi autoregresivni koeficijent iznosi oko 0,714 i visoko je statistički značajan. Drugi autoregresivni koeficijent iznosi oko 0,201 i takođe je statistički značajan. Zajedno, ovi koeficijenti potvrđuju da BDP Slovenije ima snažnu inerciju: trenutna kretanja su značajno povezana sa nedavnom prošlošću. Sezonski koeficijent pokretnog proseka iznosi oko -0,691 i visoko je značajan, što potvrđuje da su sezonske korekcije važne u modelu. Konstanta je pozitivna i statistički značajna, što je u skladu sa osnovnom tendencijom rasta u transformisanoj seriji.
Tabela 2. Ocena ARIMA modela i tačnost parametara
| Model | arima | ets | naive | snaive |
|---|---|---|---|---|
| sigma2 | 0.001 | 0.000 | 0.002 | 0.001 |
| log_lik | 258.277 | 166.732 | NA | NA |
| AIC | -506.554 | -315.464 | NA | NA |
| AICc | -505.971 | -313.717 | NA | NA |
| BIC | -493.097 | -290.918 | NA | NA |
| MSE | NA | 0.000 | NA | NA |
| AMSE | NA | 0.001 | NA | NA |
| MAE.x | NA | 0.003 | NA | NA |
| lb_stat | 5.739 | 6.524 | 246.619 | 103.561 |
| lb_pvalue | 0.332 | 0.259 | 0.000 | 0.000 |
| .type | Test | Test | Test | Test |
| ME | -0.017 | -0.022 | 0.058 | 0.019 |
| RMSE | 0.020 | 0.025 | 0.068 | 0.023 |
| MAE.y | 0.017 | 0.022 | 0.060 | 0.021 |
| MPE | -0.364 | -0.459 | 1.218 | 0.399 |
| MAPE | 0.364 | 0.459 | 1.250 | 0.431 |
| ACF1 | -0.236 | -0.344 | -0.382 | 0.349 |
| estimate__ar1 | 0.714 | NA | NA | NA |
| std.error__ar1 | 0.094 | NA | NA | NA |
| statistic__ar1 | 7.624 | NA | NA | NA |
| p.value__ar1 | 0.000 | NA | NA | NA |
| estimate__ar2 | 0.201 | NA | NA | NA |
| std.error__ar2 | 0.095 | NA | NA | NA |
| statistic__ar2 | 2.121 | NA | NA | NA |
| p.value__ar2 | 0.036 | NA | NA | NA |
| estimate__sma1 | -0.691 | NA | NA | NA |
| std.error__sma1 | 0.100 | NA | NA | NA |
| statistic__sma1 | -6.900 | NA | NA | NA |
| p.value__sma1 | 0.000 | NA | NA | NA |
| estimate__constant | 0.002 | NA | NA | NA |
| std.error__constant | 0.001 | NA | NA | NA |
| statistic__constant | 3.493 | NA | NA | NA |
| p.value__constant | 0.001 | NA | NA | NA |
Ekonomski gledano, model hvata tri elementa: drift nalik trendu, postojanost iz nedavne prošlosti i sezonsku korekciju. Pozitivni autoregresivni članovi govore da šokovi ne nestaju odmah. Negativni sezonski član pokretnog proseka sugeriše da se sezonske inovacije koriguju kroz uporedive kvartale. Ova struktura je uverljiva za zreliju evropsku ekonomiju čija je putanja BDP-a u normalnim periodima relativno glatka, ali je ipak pogođena velikim šokovima.
Dijagnostika reziduala je prihvatljiva. Ljung-Box p-vrednost za ARIMA model iznosi oko 0,332, pa test autokorelacije reziduala ne odbacuje model na uobičajenim nivoima značajnosti. Slika 4 podržava ovo tumačenje. Većina reziduala oscilira oko nule, mada su veći poremećaji vidljivi oko globalne finansijske krize i COVID-19. Ove događaje ne treba tumačiti kao obične prognostičke greške. Reč je o izuzetnim makroekonomskim šokovima koje univarijatni model vremenske serije ne može predvideti iz unutrašnje strukture serije.
Poređenje modela u Tabeli 2 ide u korist ARIMA modela. Njegov holdout MAPE iznosi oko 0,364%, što je niže nego kod ETS modela, naivnog modela i sezonskog naivnog modela. RMSE i MAE su takođe niži nego kod repernih alternativa. To je važno zato što prognostički model ne treba samo da se dobro uklapa u uzorak za obuku. On treba da nadmaši i jednostavna pravila, kao što su korišćenje prethodne vrednosti ili vrednosti iz istog kvartala prethodne godine. U ovom slučaju ARIMA model daje najjači kratkoročni statistički reper.
Slika 5 i Tabela 3 prikazuju prognozu za osam kvartala, od 2024Q2 do 2026Q1. Prognoza zadržava sezonski profil indeksa BDP-a, uz projekciju nastavka visokih nivoa. Sve stvarne holdout vrednosti nalaze se unutar i 80% i 95% intervala predviđanja. To je snažan praktičan rezultat. Znači da su intervali neizvesnosti dovoljno široki da obuhvate ostvarenu putanju, ali i dalje analitički informativni.
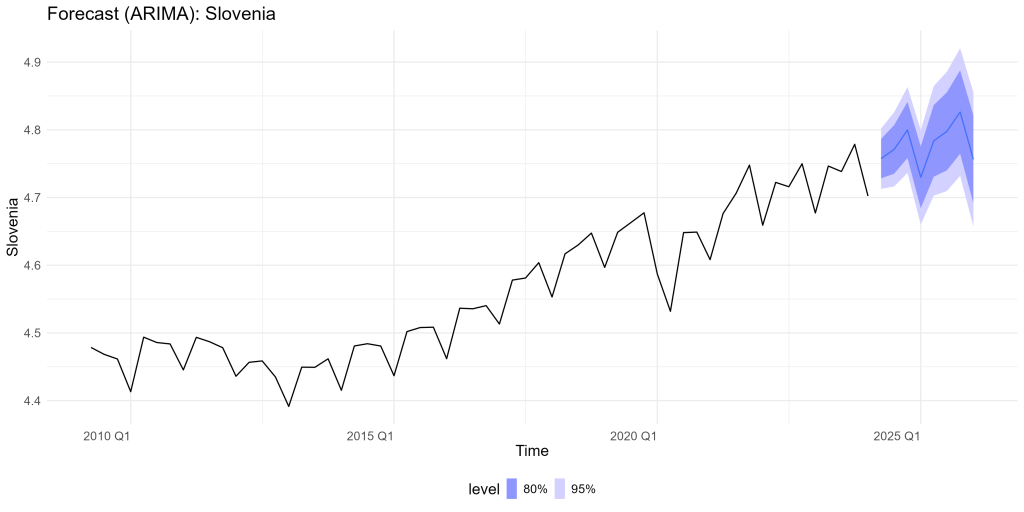
Tačkaste prognoze su blizu stvarnih vrednosti u više kvartala, mada model ima tendenciju da blago precenjuje tokom holdout perioda. U 2024Q2 stvarna vrednost je 116,386, a srednja prognoza 116,444. U 2024Q4 stvarna vrednost je 120,877, a srednja prognoza 121,486. U 2025Q4 stvarna vrednost je 123,260, a srednja prognoza 124,742. Najveći relativni jaz javlja se u posmatranjima prvog kvartala, kao što su 2025Q1 i 2026Q1, gde je stvarni BDP ispod srednje prognoze, ali i dalje unutar intervala predviđanja. To sugeriše da model dobro hvata opšti nivo i sezonsku strukturu, ali može blago precenjivati centralnu putanju u najnovijim posmatranjima.
Tabela 3. Prognoza osam kvartala unapred — ARIMA model
| Date | Actual | Mean | Lower 80% | Upper 80% | Lower 95% | Upper 95% |
|---|---|---|---|---|---|---|
| 2024 Q2 | 116.4 | 116.4 | 113.1 | 119.9 | 111.4 | 121.8 |
| 2024 Q3 | 116.3 | 118.1 | 113.9 | 122.4 | 111.8 | 124.7 |
| 2024 Q4 | 120.9 | 121.5 | 116.6 | 126.6 | 114.0 | 129.4 |
| 2025 Q1 | 109.5 | 113.3 | 108.2 | 118.6 | 105.6 | 121.5 |
| 2025 Q2 | 117.4 | 119.5 | 113.4 | 126.0 | 110.3 | 129.6 |
| 2025 Q3 | 118.5 | 121.2 | 114.4 | 128.4 | 111.0 | 132.4 |
| 2025 Q4 | 123.3 | 124.7 | 117.3 | 132.7 | 113.5 | 137.1 |
| 2026 Q1 | 112.8 | 116.3 | 109.0 | 124.1 | 105.3 | 128.4 |
Praktičan zaključak je da je ARIMA kredibilan kratkoročni prognostički alat za BDP Slovenije. Dobro prolazi dijagnostičke provere, nadmašuje reperne modele i drži stvarne vrednosti unutar intervala prognoze. Ipak, ostaje bazna statistička prognoza. Ako se pojavi novi spoljni šok, promena politike ili pomeranje tražnje, model će to prepoznati tek kada se pojavi u podacima. Za ekonomsko tumačenje ARIMA prognozu treba kombinovati sa informacijama o evropskoj tražnji, domaćim investicijama, cenama, tržištu rada i ekonomskim politikama.
Metodološki dodatak za Deo 2
ARIMA znači autoregresivni integrisani pokretni prosek. Autoregresivni deo koristi prošle vrednosti, integrisani deo koristi diferenciranje za rad sa nestacionarnošću, a deo pokretnog proseka koristi prethodne šokove ili prognostičke greške. Sezonski ARIMA modeli proširuju ovu logiku na ponovljive kvartalne obrasce.
U ovoj vežbi serija je podeljena na uzorak za obuku i holdout uzorak od osam kvartala. Model se ocenjuje na podacima za obuku i proverava na posmatranjima koja nisu korišćena u ocenjivanju. Tačnost prognoze procenjuje se pomoću RMSE, MAE i MAPE mera. RMSE snažnije kažnjava velike greške, MAE meri prosečnu apsolutnu grešku, a MAPE izražava grešku kao procenat posmatrane vrednosti. Dijagnostika reziduala, posebno Ljung-Box test, proverava da li je model ostavio neobjašnjenu sistematsku autokorelaciju. Za Sloveniju ARIMA model se dobro pokazuje i dijagnostički i u holdout poređenju.