ARIMA model i kratkoročno prognoziranje
Drugi deo prelazi sa opisa na prognoziranje. Pošto je prvi deo pokazao da je BDP Crne Gore izrazito sezonski i nestacionaran u nivou, pitanje je da li ARIMA model može iskoristiti tu strukturu za korisnu kratkoročnu prognozu. Model se ocenjuje na transformisanoj seriji i poredi sa repernim alternativama. Ovo je statistička prognostička vežba, a ne strukturni makroekonomski model. Ona ne objašnjava BDP preko turizma, investicija, izvoza, javne potrošnje ili spoljne tražnje. Ona pita da li prošlo ponašanje same serije sadrži dovoljno informacija za blisku projekciju.
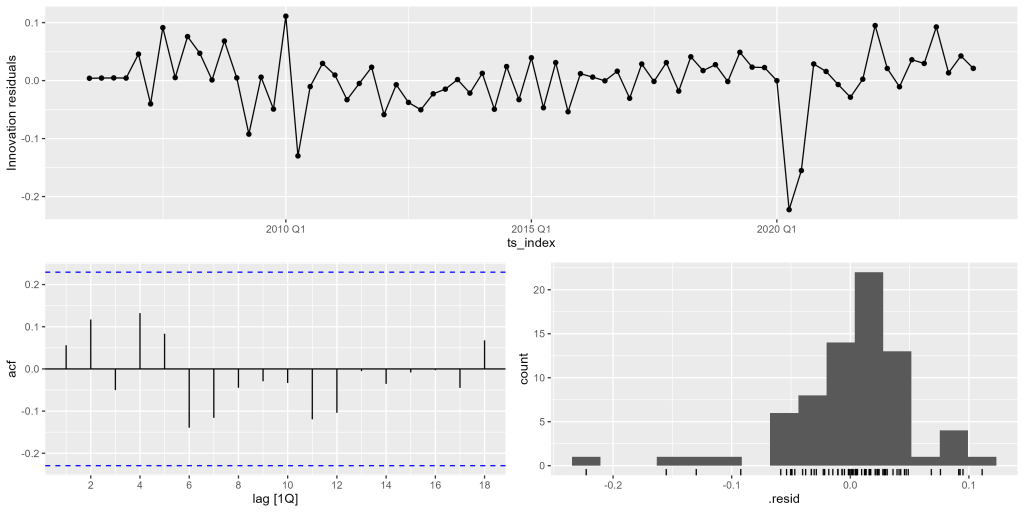
Tabela 2 prikazuje ARIMA model sa pozitivnim koeficijentom pokretnog proseka od oko 0,630, negativnim sezonskim koeficijentom pokretnog proseka od oko -0,687 i pozitivnom konstantom od oko 0,023. Sva tri parametra su statistički značajna. Za razliku od nekih modela za glađe serije BDP-a, ova specifikacija se ne oslanja na prikazani autoregresivni koeficijent. Postojanost se umesto toga obuhvata kroz diferenciranje, strukturu pokretnog proseka i sezonsku komponentu. Ekonomski gledano, to znači da model tretira kratkoročne šokove i sezonske korekcije kao centralne za dinamiku BDP-a Crne Gore.
Tabela 2. Ocena ARIMA modela i tačnost parametara
| Model | arima | ets | naive | snaive |
|---|---|---|---|---|
| sigma2 | 0.003 | 0.000 | 0.070 | 0.005 |
| log_lik | 102.705 | 49.959 | NA | NA |
| AIC | -197.410 | -81.918 | NA | NA |
| AICc | -196.785 | -79.061 | NA | NA |
| BIC | -188.473 | -61.304 | NA | NA |
| MSE | NA | 0.004 | NA | NA |
| AMSE | NA | 0.004 | NA | NA |
| MAE.x | NA | 0.008 | NA | NA |
| lb_stat | 6.318 | 21.523 | 252.794 | 35.474 |
| lb_pvalue | 0.276 | 0.001 | 0.000 | 0.000 |
| .type | Test | Test | Test | Test |
| ME | 0.050 | 0.008 | 0.245 | 0.038 |
| RMSE | 0.055 | 0.026 | 0.293 | 0.043 |
| MAE.y | 0.050 | 0.023 | 0.245 | 0.038 |
| MPE | 1.012 | 0.156 | 4.888 | 0.777 |
| MAPE | 1.012 | 0.475 | 4.888 | 0.777 |
| ACF1 | 0.028 | 0.086 | -0.040 | 0.165 |
| estimate__ma1 | 0.630 | NA | NA | NA |
| std.error__ma1 | 0.100 | NA | NA | NA |
| statistic__ma1 | 6.282 | NA | NA | NA |
| p.value__ma1 | 0.000 | NA | NA | NA |
| estimate__sma1 | -0.687 | NA | NA | NA |
| std.error__sma1 | 0.141 | NA | NA | NA |
| statistic__sma1 | -4.876 | NA | NA | NA |
| p.value__sma1 | 0.000 | NA | NA | NA |
| estimate__constant | 0.023 | NA | NA | NA |
| std.error__constant | 0.004 | NA | NA | NA |
| statistic__constant | 6.005 | NA | NA | NA |
| p.value__constant | 0.000 | NA | NA | NA |
Pozitivni koeficijent pokretnog proseka ukazuje da kratkoročne inovacije imaju značajan uticaj na narednu dinamiku. Negativni sezonski koeficijent pokretnog proseka posebno je važan. On je u skladu sa veoma snažnim sezonskim obrascem identifikovanim u prvom delu i sugeriše da se sezonski šokovi koriguju kroz uporedive kvartale. Pozitivna konstanta hvata uzlaznu tendenciju u transformisanoj seriji.
Dijagnostika reziduala je prihvatljiva. Ljung-Box p-vrednost za ARIMA model iznosi oko 0,276, pa test autokorelacije reziduala ne odbacuje model na uobičajenim nivoima značajnosti. Slika 4 podržava ovo tumačenje. Većina reziduala oscilira oko nule, ali se period COVID-19 pojavljuje kao veoma veliki negativan rezidual. To je očekivano. Univarijatni model vremenske serije ne može predvideti pandemijski kolaps koristeći samo unutrašnju istorijsku strukturu serije BDP-a. Važno je da li model hvata redovni deo dinamike posle uzimanja u obzir takvih izuzetnih šokova, a dijagnostika reziduala sugeriše da to radi razumno dobro.
Poređenje tačnosti prognoze je nijansiranije nego kod nekih drugih zemalja. ARIMA model ima holdout MAPE od oko 1,012%. To je mnogo bolje od naivnog modela, ali je slabije od ETS modela i slabije od sezonskog naivnog repera. ETS model ima najniži MAPE u Tabeli 2, oko 0,475%, dok sezonski naivni model beleži oko 0,777%. To je važno. Sugerise da za Crnu Goru model koji direktno prati nivo i sezonalnost može biti bolji od upotrebljene ARIMA specifikacije. ARIMA model je statistički koherentan, ali nije najbolji reper u ovom prognostičkom poređenju.
Slika 5 i Tabela 3 prikazuju prognoznu putanju od 2024Q2 do 2026Q1. Prognoza zadržava karakterističan sezonski obrazac Crne Gore: više vrednosti u trećem kvartalu i niže vrednosti u prvom kvartalu. To je neophodno. Model koji bi propustio ovaj sezonski ritam ne bi bio primeren za BDP Crne Gore. Intervali prognoze su vidljivo dovoljno široki da odraze neizvesnost koju stvaraju snažna sezonalnost i ciklična promenljivost.

Dostavljena Tabela 3 prikazuje srednje prognoze i intervale za prognostičke modele, ali ne sadrži posebnu kolonu “Actual”. Zbog toga se tačno uključivanje stvarnih holdout vrednosti u 80% i 95% intervale ne može proveriti samo iz Tabele 3. Ono što se može reći iz Tabele 2 jeste da su prognostičke greške u holdout periodu materijalno veće kod ARIMA modela nego kod ETS modela, i nešto veće nego kod sezonskog naivnog modela. ARIMA prognoza je zato korisna kao jedan disciplinovan reper, ali ne kao preferirani jedini prognostički model za ovu seriju.
Tabela 3. Prognoza osam kvartala unapred — ARIMA model
| Date | Actual | Mean | Lower 80% | Upper 80% | Lower 95% | Upper 95% |
|---|---|---|---|---|---|---|
| 2024 Q2 | 128.7 | 121.3 | 113.1 | 130.1 | 109.0 | 135.0 |
| 2024 Q3 | 165.3 | 156.0 | 143.7 | 169.5 | 137.5 | 177.0 |
| 2024 Q4 | 136.0 | 129.3 | 119.0 | 140.4 | 113.9 | 146.7 |
| 2025 Q1 | 106.3 | 104.1 | 95.8 | 113.0 | 91.7 | 118.1 |
| 2025 Q2 | 133.9 | 123.0 | 113.0 | 134.0 | 108.0 | 140.2 |
| 2025 Q3 | 172.4 | 159.7 | 146.4 | 174.1 | 139.9 | 182.3 |
| 2025 Q4 | 137.2 | 132.3 | 121.3 | 144.2 | 115.9 | 151.0 |
| 2026 Q1 | 107.9 | 106.5 | 97.7 | 116.1 | 93.3 | 121.6 |
Praktičan zaključak je da BDP Crne Gore treba prognozirati oprezno. Njegova snažna sezonalnost daje modelima korisnu informaciju, ali veliki šokovi i visoka amplituda čine centralne prognoze krhkim. U maloj i sezonskoj ekonomiji dobar prognostički postupak treba da poredi više modela, a ne da se oslanja na jednu specifikaciju. ARIMA ostaje korisna zato što formalizuje diferenciranje, sezonsku korekciju i testiranje reziduala. Ipak, u ovom slučaju dokazi ukazuju da su ETS ili kombinacija modela bolja praktična strategija prognoziranja.
Metodološki dodatak za Deo 2
ARIMA znači autoregresivni integrisani pokretni prosek. Autoregresivni deo koristi prošle vrednosti, integrisani deo koristi diferenciranje za rad sa nestacionarnošću, a deo pokretnog proseka koristi prošle šokove ili prognostičke greške. Sezonski ARIMA modeli proširuju ovu logiku na ponovljive kvartalne obrasce.
U ovoj vežbi serija je podeljena na uzorak za obuku i holdout uzorak od osam kvartala. Model se ocenjuje na podacima za obuku i proverava na posmatranjima koja nisu korišćena u ocenjivanju. Tačnost prognoze procenjuje se pomoću RMSE, MAE i MAPE mera. RMSE snažnije kažnjava velike greške, MAE meri prosečnu apsolutnu grešku, a MAPE izražava grešku kao procenat posmatrane vrednosti. Dijagnostika reziduala, posebno Ljung-Box test, proverava da li je model ostavio neobjašnjenu sistematsku autokorelaciju. Za Crnu Goru poređenje modela je posebno važno zato što snažna sezonalnost omogućava jednostavnim sezonskim reperima da budu vrlo konkurentni.