
ARIMA model i kratkoročno prognoziranje
Drugi deo prelazi sa opisa na prognoziranje. Pošto je prvi deo pokazao da je BDP Hrvatske postojan, sezonski i nestacionaran u nivou, prirodno pitanje je da li statistički model može iskoristiti tu strukturu za prognozu bliske budućnosti. Model koji se ovde koristi jeste ARIMA model ocenjen na logaritamski transformisanoj seriji i proveren na holdout periodu od osam kvartala. Ovo nije strukturni makroekonomski model. On ne prognozira BDP preko potrošnje, investicija, izvoza, turizma ili fiskalne politike. Umesto toga, pita da li prošlo ponašanje same serije sadrži dovoljno informacija za kratkoročnu projekciju.
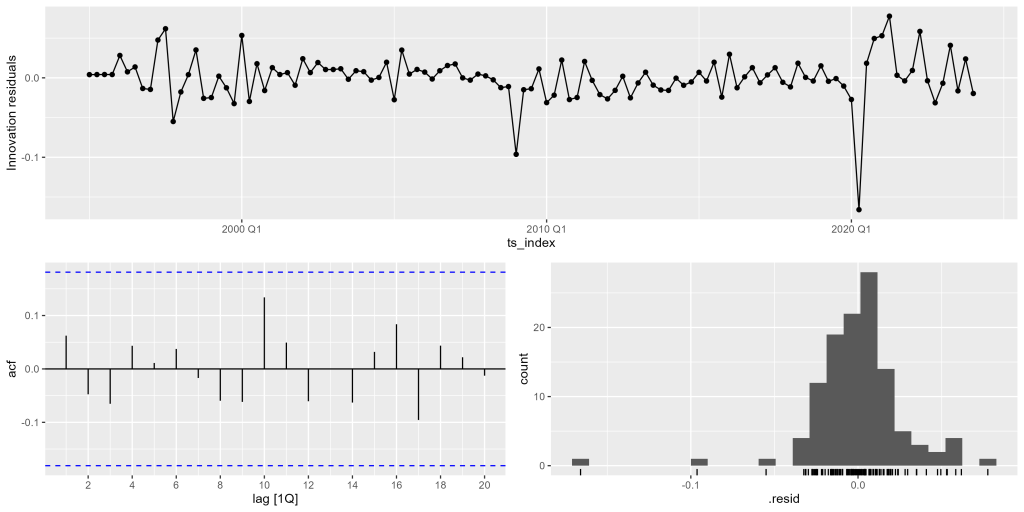
Tabela 2 prikazuje ARIMA model sa autoregresivnim koeficijentom od oko 0,820, sezonskim koeficijentom pokretnog proseka od oko -0,405 i pozitivnom konstantom od oko 0,0044. Sva tri parametra su statistički značajna. Autoregresivni koeficijent potvrđuje da BDP Hrvatske ima snažnu inerciju. Šokovi u putanji BDP-a ne nestaju odmah, već se prenose u naredne kvartale, mada postepeno slabe. To je u skladu sa postojanošću koja je već vidljiva u funkciji autokorelacije.
Tabela 2. Ocena ARIMA modela i tačnost parametara
| Model | arima | ets | naive | snaive |
|---|---|---|---|---|
| sigma2 | 0.001 | 0.000 | 0.015 | 0.002 |
| log_lik | 241.295 | 136.235 | NA | NA |
| AIC | -474.589 | -254.469 | NA | NA |
| AICc | -474.219 | -252.787 | NA | NA |
| BIC | -463.680 | -229.610 | NA | NA |
| MSE | NA | 0.001 | NA | NA |
| AMSE | NA | 0.001 | NA | NA |
| MAE.x | NA | 0.004 | NA | NA |
| lb_stat | 2.172 | 15.355 | 404.065 | 94.780 |
| lb_pvalue | 0.825 | 0.009 | 0.000 | 0.000 |
| .type | Test | Test | Test | Test |
| ME | 0.019 | 0.023 | 0.178 | 0.052 |
| RMSE | 0.021 | 0.026 | 0.202 | 0.055 |
| MAE.y | 0.019 | 0.023 | 0.178 | 0.052 |
| MPE | 0.380 | 0.471 | 3.604 | 1.068 |
| MAPE | 0.380 | 0.471 | 3.604 | 1.068 |
| ACF1 | -0.694 | -0.597 | -0.015 | 0.447 |
| estimate__ar1 | 0.820 | NA | NA | NA |
| std.error__ar1 | 0.059 | NA | NA | NA |
| statistic__ar1 | 13.999 | NA | NA | NA |
| p.value__ar1 | 0.000 | NA | NA | NA |
| estimate__sma1 | -0.405 | NA | NA | NA |
| std.error__sma1 | 0.116 | NA | NA | NA |
| statistic__sma1 | -3.477 | NA | NA | NA |
| p.value__sma1 | 0.001 | NA | NA | NA |
| estimate__constant | 0.004 | NA | NA | NA |
| std.error__constant | 0.002 | NA | NA | NA |
| statistic__constant | 2.799 | NA | NA | NA |
| p.value__constant | 0.006 | NA | NA | NA |
Negativni sezonski koeficijent pokretnog proseka takođe je važan. On sugeriše da se sezonske inovacije tokom vremena koriguju, što je uverljivo za seriju sa tako snažnom kvartalnom sezonalnošću. Pozitivna konstanta je u skladu sa osnovnom tendencijom rasta u transformisanoj seriji. Ekonomski gledano, model hvata postojanost, sezonsku korekciju i umereni pozitivni drift.
Dijagnostika reziduala je dobra. Ljung-Box p-vrednost za ARIMA model iznosi oko 0,825, što znači da nema dokaza o ozbiljnoj preostaloj autokorelaciji reziduala. Slika 4 podržava ovaj zaključak. Većina reziduala oscilira oko nule, mada se pandemijski šok pojavljuje kao veoma veliki negativni rezidual. To nije slabost modela u uobičajenom smislu. Nijedan univarijatni ARIMA model ne može predvideti nagli pandemijski pad samo iz unutrašnje dinamike serije. Važno je da li model hvata normalnu strukturu serije izvan takvih izuzetnih šokova, a dijagnostika reziduala sugeriše da to uglavnom uspeva.
ARIMA model se pokazuje bolje i od repernih alternativa. Njegov MAPE u holdout periodu iznosi oko 0,380%, što je niže od ETS modela, naivnog modela i sezonskog naivnog modela. Njegovi RMSE i MAE takođe su niži nego kod repernih modela. To je važno zato što prognostički model ne treba samo da se uklopi u prošlost. On treba da nadmaši jednostavne alternative kao što su korišćenje poslednje posmatrane vrednosti ili vrednosti iz istog kvartala prethodne godine. U ovom slučaju ARIMA daje korisniji kratkoročni reper.
Slika 5 i Tabela 3 prikazuju prognozu za osam kvartala, od 2024Q2 do 2026Q1. Prognoza zadržava snažan sezonski obrazac Hrvatske, sa visokim vrednostima u trećem kvartalu i nižim vrednostima u prvom kvartalu. To je važno zato što bi model koji ignoriše sezonalnost bio neprimeren za seriju BDP-a Hrvatske. Sve stvarne holdout vrednosti nalaze se unutar i 80% i 95% intervala predviđanja. To znači da su intervali neizvesnosti dovoljno široki da obuhvate ostvarenu putanju, ali i dalje analitički informativni.
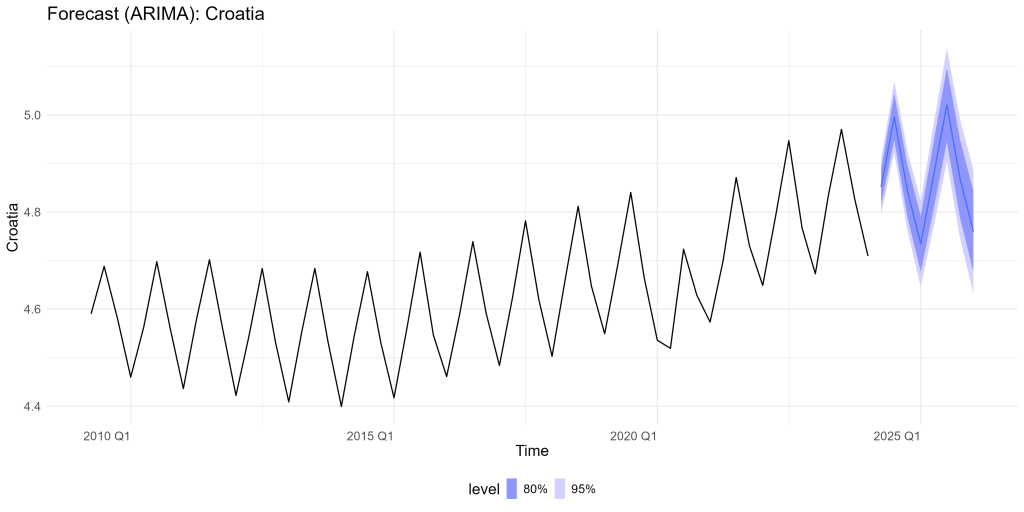
Tačkaste prognoze su uglavnom blizu stvarnih vrednosti. U 2024Q3 stvarni indeks BDP-a iznosi 149,835, a srednja prognoza 147,822. U 2024Q4 stvarna vrednost je 129,552, a srednja prognoza 126,821. U 2025Q3 stvarna vrednost je 153,690, a srednja prognoza 151,567. Model ima tendenciju da potceni najjače sezonske vrhove i neka kasnija posmatranja, posebno u 2025Q2 i 2025Q4, ali greške ostaju unutar intervala prognoze. To je korisno za tumačenje: model hvata sezonsku strukturu i opšti nivo, ali je ostvarena ekonomija u nekoliko kvartala nešto jača od centralne prognoze.
Tabela 3. Prognoza osam kvartala unapred — ARIMA model
| Date | Actual | Mean | Lower 80% | Upper 80% | Lower 95% | Upper 95% |
|---|---|---|---|---|---|---|
| 2024 Q2 | 130.4 | 127.9 | 123.3 | 132.8 | 120.9 | 135.4 |
| 2024 Q3 | 149.8 | 147.8 | 140.9 | 155.1 | 137.4 | 159.0 |
| 2024 Q4 | 129.6 | 126.8 | 120.2 | 133.8 | 116.8 | 137.7 |
| 2025 Q1 | 115.0 | 113.8 | 107.5 | 120.6 | 104.2 | 124.3 |
| 2025 Q2 | 135.3 | 131.2 | 122.4 | 140.6 | 118.0 | 145.9 |
| 2025 Q3 | 153.7 | 151.6 | 140.4 | 163.6 | 134.9 | 170.3 |
| 2025 Q4 | 134.5 | 130.0 | 120.0 | 140.9 | 115.0 | 147.1 |
| 2026 Q1 | 117.4 | 116.7 | 107.4 | 126.8 | 102.7 | 132.5 |
Praktičan zaključak je da je ARIMA kredibilan kratkoročni alat za praćenje BDP-a Hrvatske. On daje disciplinovanu baznu liniju sa kojom se mogu porediti nova objavljivanja. Ako stvarni BDP počne da izlazi izvan intervala predviđanja, to bi ukazivalo na novi šok ili strukturnu promenu koju nedavni statistički obrazac ne obuhvata. Ipak, model ne treba koristiti kao potpunu makroekonomsku prognozu. BDP Hrvatske izložen je turističkoj tražnji, uslovima u EU, cenama energije, promenama politika i spoljnim šokovima. Univarijatni ARIMA model takve promene može apsorbovati tek kada se pojave u podacima.
Metodološki dodatak za Deo 2
ARIMA znači autoregresivni integrisani pokretni prosek. Autoregresivni deo znači da trenutne vrednosti delimično zavise od prošlih vrednosti. Integrisani deo znači da se diferenciranje koristi za rad sa nestacionarnošću. Deo pokretnog proseka znači da trenutne vrednosti zavise i od prethodnih šokova ili prognostičkih grešaka. Sezonski ARIMA modeli proširuju ovu logiku na pravilne kvartalne ili mesečne obrasce. U ovoj vežbi serija je podeljena na uzorak za obuku i holdout uzorak od osam kvartala. Model se ocenjuje na podacima za obuku i proverava na posmatranjima koja nisu korišćena u ocenjivanju. Tačnost prognoze ocenjuje se pomoću RMSE, MAE i MAPE mera. RMSE jače kažnjava velike greške, MAE meri prosečnu apsolutnu grešku, a MAPE izražava grešku kao procenat posmatrane vrednosti. Dijagnostika reziduala, posebno Ljung-Box test, proverava da li je model ostavio neobjašnjenu sistematsku autokorelaciju.
