ARIMA model i kratkoročno prognoziranje
Drugi deo prelazi sa opisa na prognoziranje. Pošto je prvi deo pokazao da je BDP Severne Makedonije postojan, sezonski i nestacionaran u nivou, prirodno pitanje je da li statistički model može iskoristiti tu strukturu za prognozu bliske budućnosti. ARIMA model koji se ovde koristi ocenjen je na transformisanoj seriji i proveren na holdout periodu od osam kvartala. Ovo je statistička prognostička vežba, a ne strukturni makroekonomski model. Ona ne objašnjava BDP preko potrošnje, investicija, izvoza, javne potrošnje ili spoljne tražnje. Ona pita da li prošlo ponašanje same serije sadrži dovoljno informacija za kratkoročnu projekciju.
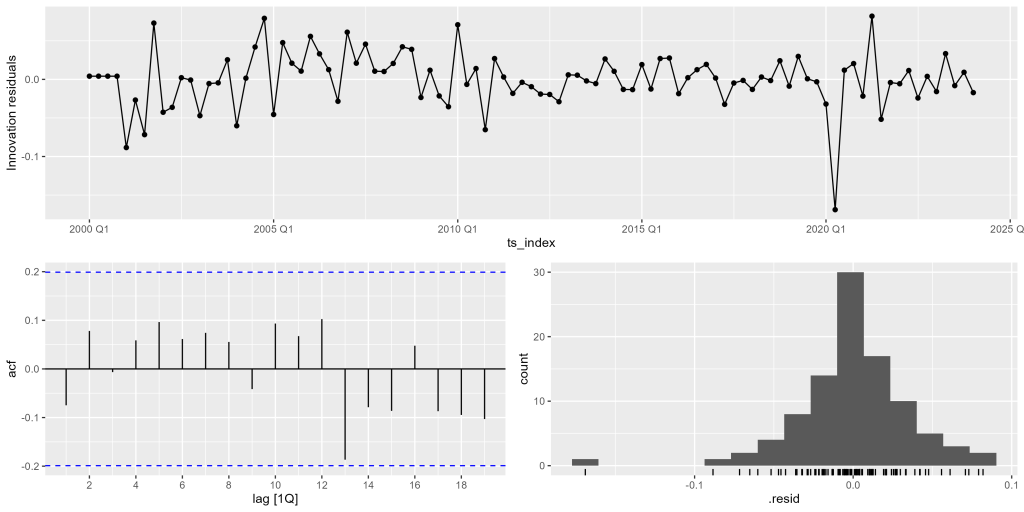
Tabela 2 prikazuje ARIMA model sa autoregresivnim koeficijentom od oko 0,417, prvim sezonskim autoregresivnim koeficijentom od oko -0,282, drugim sezonskim autoregresivnim koeficijentom od oko -0,215 i pozitivnom konstantom od oko 0,0216. Obični autoregresivni koeficijent je statistički značajan, što potvrđuje da nedavna prošla kretanja sadrže korisnu informaciju o narednim posmatranjima. Prvi sezonski autoregresivni član je takođe statistički značajan, dok je drugi sezonski autoregresivni član blizu uobičajene granice značajnosti. Ova struktura je u skladu sa nalazima iz prvog dela: postojanost je važna, ali su važne i sezonske dinamike.
Tabela 2. Ocena ARIMA modela i tačnost parametara
| Model | arima | ets | naive | snaive |
|---|---|---|---|---|
| sigma2 | 0.001 | 0.001 | 0.008 | 0.002 |
| log_lik | 176.563 | 100.314 | NA | NA |
| AIC | -343.126 | -180.628 | NA | NA |
| AICc | -342.436 | -178.070 | NA | NA |
| BIC | -330.463 | -154.881 | NA | NA |
| MSE | NA | 0.001 | NA | NA |
| AMSE | NA | 0.001 | NA | NA |
| MAE.x | NA | 0.026 | NA | NA |
| lb_stat | 3.826 | 7.597 | 207.444 | 14.428 |
| lb_pvalue | 0.575 | 0.180 | 0.000 | 0.013 |
| .type | Test | Test | Test | Test |
| ME | 0.014 | 0.021 | 0.122 | 0.049 |
| RMSE | 0.018 | 0.027 | 0.140 | 0.053 |
| MAE.y | 0.015 | 0.022 | 0.122 | 0.049 |
| MPE | 0.297 | 0.446 | 2.555 | 1.032 |
| MAPE | 0.306 | 0.459 | 2.555 | 1.032 |
| ACF1 | -0.342 | -0.327 | -0.434 | 0.510 |
| estimate__ar1 | 0.417 | NA | NA | NA |
| std.error__ar1 | 0.104 | NA | NA | NA |
| statistic__ar1 | 4.004 | NA | NA | NA |
| p.value__ar1 | 0.000 | NA | NA | NA |
| estimate__sar1 | -0.282 | NA | NA | NA |
| std.error__sar1 | 0.114 | NA | NA | NA |
| statistic__sar1 | -2.484 | NA | NA | NA |
| p.value__sar1 | 0.015 | NA | NA | NA |
| estimate__sar2 | -0.215 | NA | NA | NA |
| std.error__sar2 | 0.110 | NA | NA | NA |
| statistic__sar2 | -1.954 | NA | NA | NA |
| p.value__sar2 | 0.054 | NA | NA | NA |
| estimate__constant | 0.022 | NA | NA | NA |
| std.error__constant | 0.004 | NA | NA | NA |
| statistic__constant | 5.686 | NA | NA | NA |
| p.value__constant | 0.000 | NA | NA | NA |
Pozitivna konstanta je visoko značajna i hvata osnovni uzlazni drift u transformisanoj seriji. Ekonomski gledano, model kaže da BDP Severne Makedonije kombinuje postepeni rast, kratkoročnu postojanost i sezonsko prilagođavanje. Autoregresivni koeficijent nije toliko visok kao kod nekih glađih serija BDP-a, što sugeriše da model ne produžava samo skoro slučajno kretanje nivoa. On dopušta više kratkoročne korekcije i sezonske strukture.
Dijagnostika reziduala je prihvatljiva. Ljung-Box p-vrednost za ARIMA model iznosi oko 0,575, pa test autokorelacije reziduala ne odbacuje adekvatnost modela na uobičajenim nivoima značajnosti. Slika 4 podržava ovo tumačenje. Većina reziduala oscilira oko nule, mada su neki veći poremećaji i dalje vidljivi, posebno oko perioda važnog makroekonomskog stresa. Autokorelacija reziduala je negativna na prvom pomaku, ali nije dovoljno velika da ugrozi upotrebu modela kao kratkoročnog prognostičkog alata.
Poređenje modela u Tabeli 2 ide u korist ARIMA modela. ARIMA model ima holdout MAPE od oko 0,306%, što je niže od ETS modela, naivnog modela i sezonskog naivnog modela. Takođe ima najniže RMSE i MAE vrednosti među prikazanim repernim modelima. To je važno zato što prognostički model ne treba samo da se dobro uklapa u uzorak za obuku; treba da nadmaši jednostavne alternative. U ovom slučaju ARIMA daje jasno bolji kratkoročni statistički reper od korišćenja prethodnog posmatranja ili istog kvartala iz prethodne godine.
Slika 5 i Tabela 3 prikazuju prognozu za osam kvartala, od 2024Q2 do 2026Q1. Prognoza zadržava sezonski profil indeksa BDP-a, uključujući više vrednosti u četvrtom kvartalu i niže vrednosti u prvom kvartalu. To je važno zato što je sezonski obrazac značajna osobina serije. Sve stvarne holdout vrednosti nalaze se unutar i 80% i 95% intervala predviđanja. To je snažan praktičan rezultat. Znači da su intervali neizvesnosti dovoljno široki da obuhvate ostvarenu putanju, ali i dalje dovoljno uski da budu korisni.
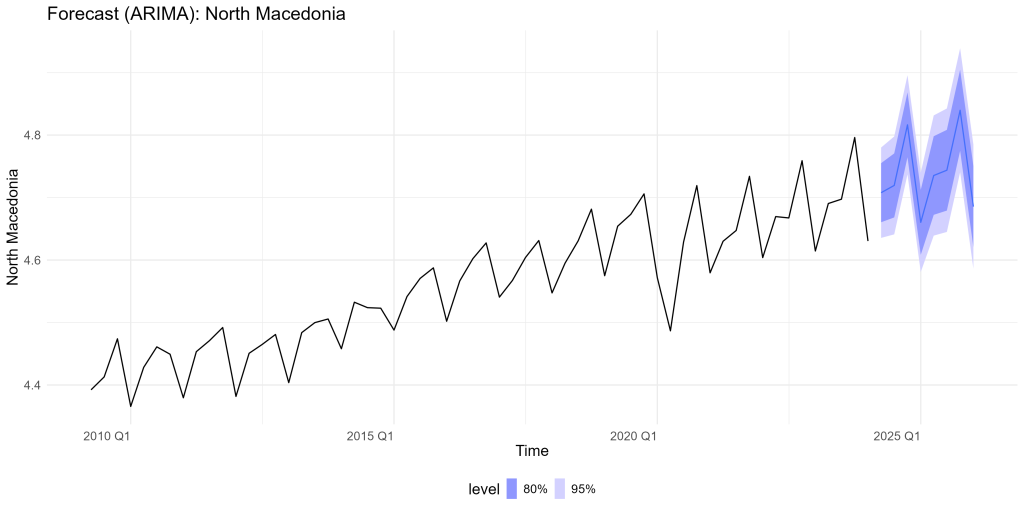
Tačkaste prognoze su razumno blizu stvarnim vrednostima. U 2024Q2 stvarna vrednost je 112,122, a srednja prognoza 110,806. U 2024Q4 stvarna vrednost je 126,231, a srednja prognoza 123,523. U 2025Q1 stvarna vrednost je 105,491, a srednja prognoza 105,671. U 2026Q1 stvarna vrednost je 108,717, a srednja prognoza 108,367. Najveći vidljivi jaz javlja se u 2025Q4, kada je stvarna vrednost 131,005, a srednja prognoza 126,439, ali i to posmatranje ostaje unutar 80% i 95% intervala. To sugeriše da model blago potcenjuje neka snažnija kasnija posmatranja, ali ne dovoljno da bi prognoza bila dovedena u pitanje.
Tabela 3. Prognoza osam kvartala unapred — ARIMA model
| Date | Actual | Mean | Lower 80% | Upper 80% | Lower 95% | Upper 95% |
|---|---|---|---|---|---|---|
| 2024 Q2 | 112.1 | 110.8 | 105.7 | 116.2 | 103.1 | 119.1 |
| 2024 Q3 | 112.8 | 112.1 | 106.5 | 118.0 | 103.7 | 121.2 |
| 2024 Q4 | 126.2 | 123.5 | 117.3 | 130.1 | 114.1 | 133.7 |
| 2025 Q1 | 105.5 | 105.7 | 100.3 | 111.3 | 97.6 | 114.4 |
| 2025 Q2 | 116.0 | 113.9 | 107.0 | 121.3 | 103.5 | 125.4 |
| 2025 Q3 | 117.1 | 114.9 | 107.7 | 122.5 | 104.1 | 126.8 |
| 2025 Q4 | 131.0 | 126.4 | 118.5 | 134.9 | 114.5 | 139.6 |
| 2026 Q1 | 108.7 | 108.4 | 101.6 | 115.6 | 98.1 | 119.7 |
Praktičan zaključak je da je ARIMA kredibilan kratkoročni prognostički alat za BDP Severne Makedonije. On dovoljno dobro hvata postojanost, sezonsku strukturu i nedavnu uzlaznu putanju da nadmaši prikazane alternative. Ipak, ostaje bazna statistička prognoza. Ako se pojavi novi šok, model će ga prepoznati tek kada uđe u podatke. Za ekonomsko tumačenje ARIMA zato treba kombinovati sa informacijama o domaćoj tražnji, spoljnim uslovima, cenama, politikama i regionalnim kretanjima.
Metodološki dodatak za Deo 2
ARIMA znači autoregresivni integrisani pokretni prosek. Autoregresivni deo koristi prošle vrednosti, integrisani deo koristi diferenciranje za rad sa nestacionarnošću, a deo pokretnog proseka koristi prethodne šokove ili prognostičke greške. Sezonski ARIMA modeli proširuju ovu logiku na ponovljive kvartalne obrasce. U ovoj vežbi serija je podeljena na uzorak za obuku i holdout uzorak od osam kvartala. Model se ocenjuje na podacima za obuku i proverava na posmatranjima koja nisu korišćena u ocenjivanju. Tačnost prognoze procenjuje se pomoću RMSE, MAE i MAPE mera. RMSE snažnije kažnjava velike greške, MAE meri prosečnu apsolutnu grešku, a MAPE izražava grešku kao procenat posmatrane vrednosti. Dijagnostika reziduala, posebno Ljung-Box test, proverava da li je model ostavio neobjašnjenu sistematsku autokorelaciju. Za Severnu Makedoniju ARIMA model se dobro pokazuje i dijagnostički i u holdout poređenju.